Terremoto Colombia: Ayudas para personas que perdieron su vivienda
El sismo de magnitud 7.4 ocurrido el 10 de agosto de 2026, con epicentro en San José del Palmar, Chocó, activó un conjunto de obligaciones legales del Estado colombiano y de actores privados frente a los damnificados. Este artículo sintetiza el marco jurídico aplicable y las rutas concretas de atención disponibles para personas que perdieron o vieron comprometida su vivienda tras el terremoto en Colombia.
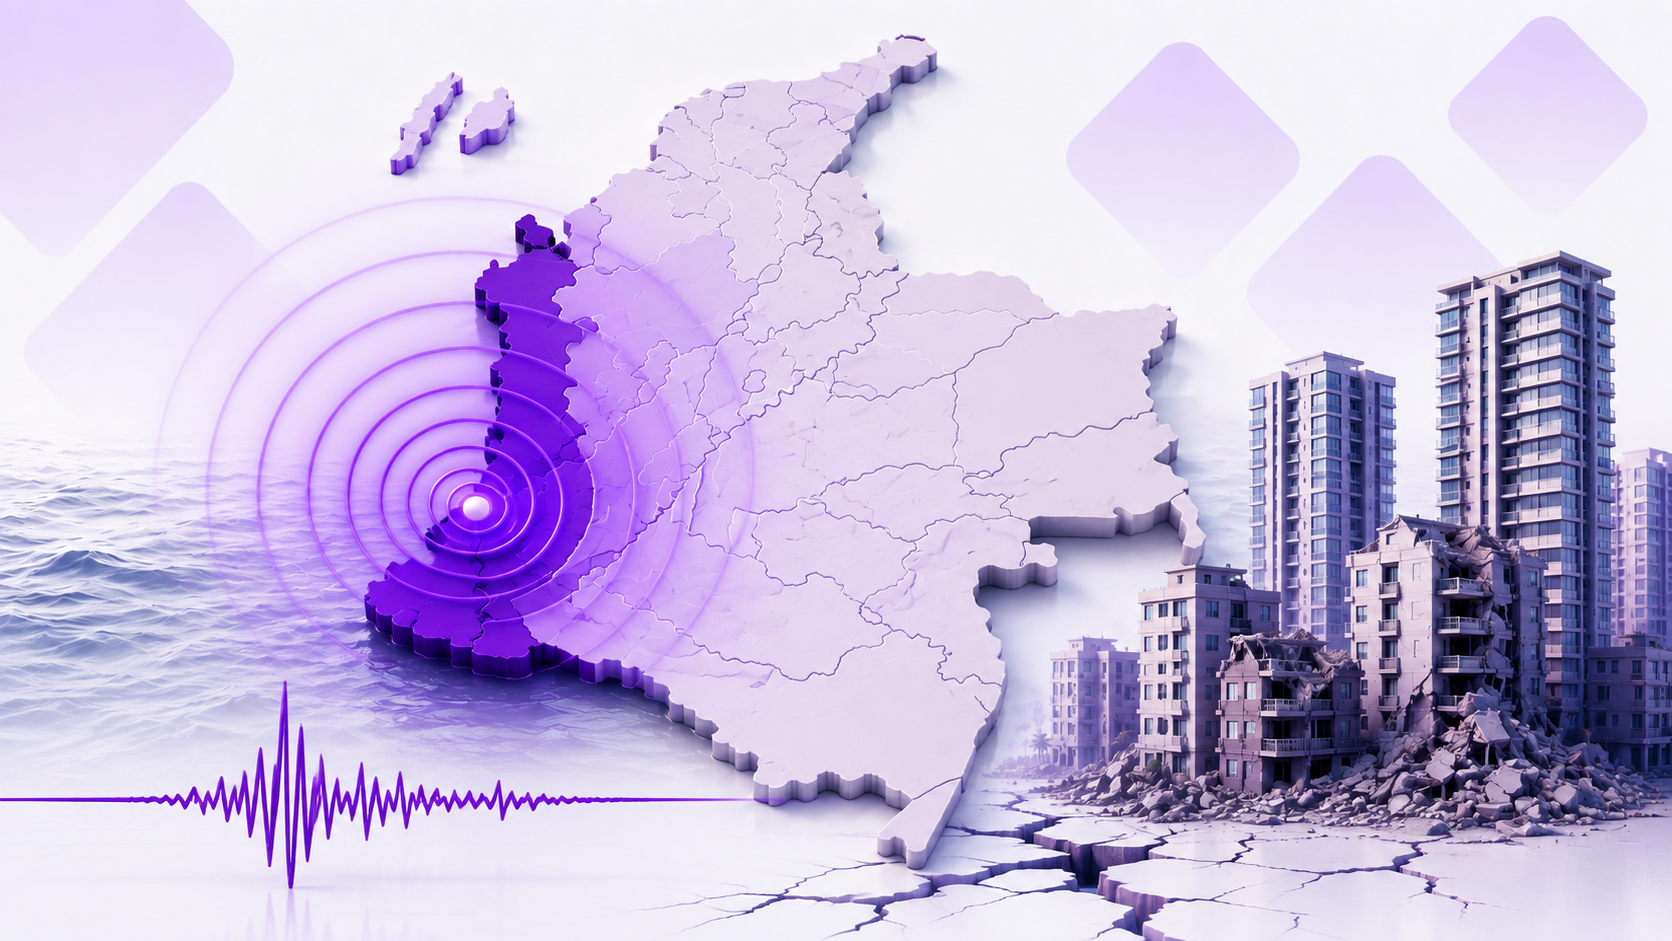
El sismo de magnitud 7.4 ocurrido el 10 de agosto de 2026, con epicentro en San José del Palmar, Chocó, activó un conjunto de obligaciones legales del Estado colombiano y de actores privados frente a los damnificados. Este artículo sintetiza el marco jurídico aplicable y las rutas concretas de atención disponibles para personas que perdieron o vieron comprometida su vivienda tras el terremoto en Colombia.
El marco constitucional y legal de la emergencia
El Gobierno Nacional declaró la Situación de Desastre de Carácter Nacional bajo el artículo 215 de la Constitución Política. Esta declaratoria faculta al ejecutivo para modificar partidas presupuestales, expedir decretos legislativos y activar mecanismos de atención extraordinarios sin los trámites ordinarios del proceso legislativo.
La Ley 1523 de 2012 — Política Nacional de Gestión del Riesgo de Desastres — establece el marco normativo de referencia. Esta ley define las obligaciones del Estado en materia de atención humanitaria de emergencia, rehabilitación y reconstrucción, y determina la estructura institucional encabezada por la Unidad Nacional para la Gestión del Riesgo de Desastres (UNGRD).
El primer paso: el certificado de afectación
Ninguna ayuda estatal — subsidio de arriendo, alivios en servicios públicos, programas de reconstrucción — es accesible sin el certificado de afectación expedido por la alcaldía municipal. Este documento acredita formalmente la condición de damnificado ante el Gobierno Nacional y es el requisito habilitante para todos los programas posteriores.
El procedimiento es el siguiente: el afectado reporta el daño ante el Consejo Municipal de Gestión del Riesgo de Desastres (CMGRD) de su alcaldía. La alcaldía envía una brigada técnica que evalúa el grado de deterioro del inmueble y lo clasifica como habitable, con daño parcial, o de demolición obligatoria. Con base en esa visita técnica, la alcaldía expide el certificado. Quien no cuente con ese documento no podrá formalizar ninguna ayuda posterior.
Las ayudas activas: qué hay disponible hoy
Subsidio temporal de arriendo. El Gobierno anunció subsidios de arriendo para familias cuyas viviendas sufrieron colapso estructural, pérdida total o daños que las hagan inhabitables. La asignación está condicionada a la inscripción en el censo oficial de damnificados elaborado por la UNGRD, las alcaldías y el Ministerio de Vivienda. El monto y la duración exacta serán definidos una vez avance el censo. Para iniciar el trámite: acérquese al CMGRD de su alcaldía, al Puesto de Mando Unificado más cercano (habilitados en Quibdó, Cali, Armenia y Bogotá) o a los módulos de registro presencial en alcaldías y coliseos designados.
Kits de asistencia humanitaria de emergencia. La UNGRD y la Cruz Roja distribuyen víveres, agua potable, colchonetas y elementos de aseo para familias inscritas en el censo de damnificados. Esta atención no requiere trámite previo más allá del registro.
Suspensión de pago de servicios públicos. En Risaralda, los hogares afectados no pagarán energía, acueducto ni gas durante tres meses. La medida se extiende a personas naturales de otros municipios que la UNGRD certifique como gravemente afectados. En el Quindío se anunció una medida similar.
Alivios tributarios — DIAN. El Ministerio de Hacienda aplazó la declaración y pago del impuesto de renta para personas naturales cuyo domicilio fiscal registrado en el RUT al 10 de agosto de 2026 esté en municipios de las seccionales de Cali, Palmira, Tuluá, Buenaventura, Pereira, Armenia, Manizales, Quibdó y Popayán. Los vencimientos previstos para agosto se trasladaron a octubre y noviembre de 2026. La DIAN también suspendió los términos de procesos y actuaciones administrativas tributarias en las zonas afectadas hasta el 26 de agosto.
Alivios bancarios. El sector financiero, bajo orientación de la Superintendencia Financiera, anunció periodos de gracia de hasta doce meses para deudores con mayor afectación. La medida podría alcanzar a 2.8 millones de usuarios. Para acceder, el deudor debe comunicarse directamente con su entidad financiera, presentar el certificado de afectación y solicitar formalmente la reestructuración o el período de gracia.
Fondo Nacional del Ahorro. Anunció apoyos específicos para familias afectadas con créditos hipotecarios vigentes. Consultar directamente en www.fna.gov.co.
El régimen jurídico según el tipo de inmueble
La responsabilidad legal varía sustancialmente según la situación jurídica del inmueble.
Vivienda propia sin crédito hipotecario. Bajo el ordenamiento jurídico colombiano, cuando la vivienda no cuenta con seguro que cubra catástrofes naturales, la pérdida del inmueble corresponde a su propietario. El Estado tiene obligaciones de atención de emergencia y puede ofrecer programas de reconstrucción, pero no indemniza automáticamente la pérdida del bien.
Vivienda en propiedad horizontal. El artículo 15, parágrafo 1° de la Ley 675 de 2001 establece que será obligatoria la constitución de pólizas de seguros que cubran los riesgos de incendio y terremoto sobre los bienes comunes susceptibles de ser asegurados. La obligación existe y es imperativa — pero la realidad muestra que un número significativo de copropiedades en Colombia opera sin póliza vigente, con póliza vencida o con sumas aseguradas desactualizadas. En esos casos, la responsabilidad recae sobre el administrador del conjunto, quien puede ser objeto de acciones legales por parte de los copropietarios afectados.
Adicionalmente, incluso cuando la póliza existe y está vigente, su cobertura se limita a los bienes comunes: estructura del edificio, fachadas, columnas, losas, ascensores, escaleras y zonas sociales. Los bienes de uso privado — muebles, electrodomésticos, pertenencias personales dentro del apartamento — no están amparados por esta póliza. Es frecuente que los propietarios asuman una protección que la norma no otorga.
El primer paso para cualquier residente afectado es acudir a la administración del conjunto y solicitar copia de la póliza vigente. Si la administración no puede acreditarla, el copropietario puede presentar una queja ante la Superintendencia de Notariado y Registro o ante la alcaldía municipal, e iniciar las acciones de responsabilidad que correspondan contra el administrador
Vivienda adquirida mediante crédito hipotecario. La normativa colombiana exige que los créditos hipotecarios estén respaldados por seguros de vida deudor y de daños sobre el inmueble. En caso de destrucción o daño grave por terremoto, el seguro de daños debe responder. El procedimiento es: notificar a la entidad financiera y a la aseguradora de forma inmediata y por escrito, presentar el certificado de afectación y la documentación de daños, y solicitar formalmente la activación de la póliza. Si el seguro no cubre la totalidad, el deudor puede solicitar reestructuración del crédito o período de gracia, especialmente en el contexto de la emergencia declarada.
Vivienda en arrendamiento. El artículo 22 de la Ley 820 de 2003 ampara la terminación del contrato de arrendamiento sin penalidad cuando el inmueble queda inhabitable por causas de fuerza mayor. El arrendador no puede cobrar cánones correspondientes al período de inhabitabilidad, y tiene la obligación de devolver el depósito. Si el arrendador se niega, el arrendatario puede presentar la reclamación ante la Secretaría de Hábitat municipal o iniciar un proceso ante el juez civil competente.
Advertencia sobre fraudes
Las emergencias de esta magnitud generan un incremento significativo de fraudes. Ninguna ayuda oficial — subsidio de arriendo, alivio en servicios públicos, aplazamiento de impuestos — tiene costo ni requiere transferencias de dinero previas. Ningún funcionario oficial solicitará la clave de su cuenta bancaria para gestionar un subsidio. Verifique siempre la identidad de quien lo visita pidiendo el carné institucional, y confirme cualquier citación o formulario directamente en la alcaldía, en el portal de la UNGRD (www.gestiondelriesgo.gov.co) o llamando a la línea 123.
Preguntas frecuentes — terremoto Colombia 2026
¿Qué hago si mi apartamento o casa quedó inhabitable por el terremoto? El primer paso es reportar el daño ante el Consejo Municipal de Gestión del Riesgo de Desastres (CMGRD) de su alcaldía y solicitar la visita técnica de evaluación. Con base en esa visita, la alcaldía expide el certificado de afectación — el documento que habilita el acceso a todas las ayudas del Gobierno: subsidio de arriendo, kits humanitarios, alivios en servicios públicos y programas de reconstrucción.
¿El seguro del conjunto residencial cubre mis muebles y electrodomésticos? No. La póliza obligatoria del conjunto residencial, según la Ley 675 de 2001, cubre únicamente los bienes comunes: estructura, fachadas, columnas, losas, escaleras y zonas sociales. Los bienes de uso privado dentro de cada apartamento — muebles, electrodomésticos, ropa, pertenencias personales — no están amparados por esa póliza. Para esos bienes, el propietario debe contar con un seguro de contenido contratado individualmente.
¿Qué pasa con mi crédito hipotecario si la vivienda quedó destruida? La normativa colombiana exige que los créditos hipotecarios estén respaldados por un seguro de daños sobre el inmueble. Si la vivienda sufrió daños graves, debe notificar de inmediato a su entidad financiera y a la aseguradora — por escrito — y solicitar la activación de la póliza. En paralelo, puede solicitar un período de gracia de hasta doce meses, medida anunciada por el sector financiero bajo orientación de la Superintendencia Financiera para damnificados del terremoto.
¿Tengo que seguir pagando arriendo si el inmueble quedó dañado o inhabitable? No. El artículo 22 de la Ley 820 de 2003 ampara la terminación del contrato de arrendamiento sin penalidad cuando el inmueble queda inhabitable por fuerza mayor. El arrendador no puede cobrar cánones del período de inhabitabilidad y tiene la obligación de devolver el depósito. Si se niega, puede acudir a la Secretaría de Hábitat de su municipio o al juez civil competente.
¿Hay ayuda si el conjunto no tenía póliza de seguro? La ausencia de póliza es una infracción del administrador del conjunto frente a la Ley 675 de 2001. Los copropietarios pueden presentar una queja ante la Superintendencia de Notariado y Registro o ante la alcaldía, e iniciar acciones de responsabilidad civil contra el administrador. En paralelo, pueden acceder a los programas estatales de atención de emergencia — subsidio de arriendo, kits humanitarios — a través del certificado de afectación.
Entidades y recursos de contacto
UNGRD — Unidad Nacional para la Gestión del Riesgo de Desastres: www.gestiondelriesgo.gov.co
Ministerio de Vivienda: www.minvivienda.gov.co
DIAN — alivios tributarios: www.dian.gov.co
Fondo Nacional del Ahorro: www.fna.gov.co
Defensoría del Pueblo — orientación jurídica gratuita: línea 01 8000 914 814
Superintendencia Financiera — conflictos con entidades financieras o aseguradoras: www.superfinanciera.gov.co
Consultorios jurídicos universitarios — orientación legal gratuita disponible en la mayoría de universidades del país.
María Alejandra Medina
Análista legal